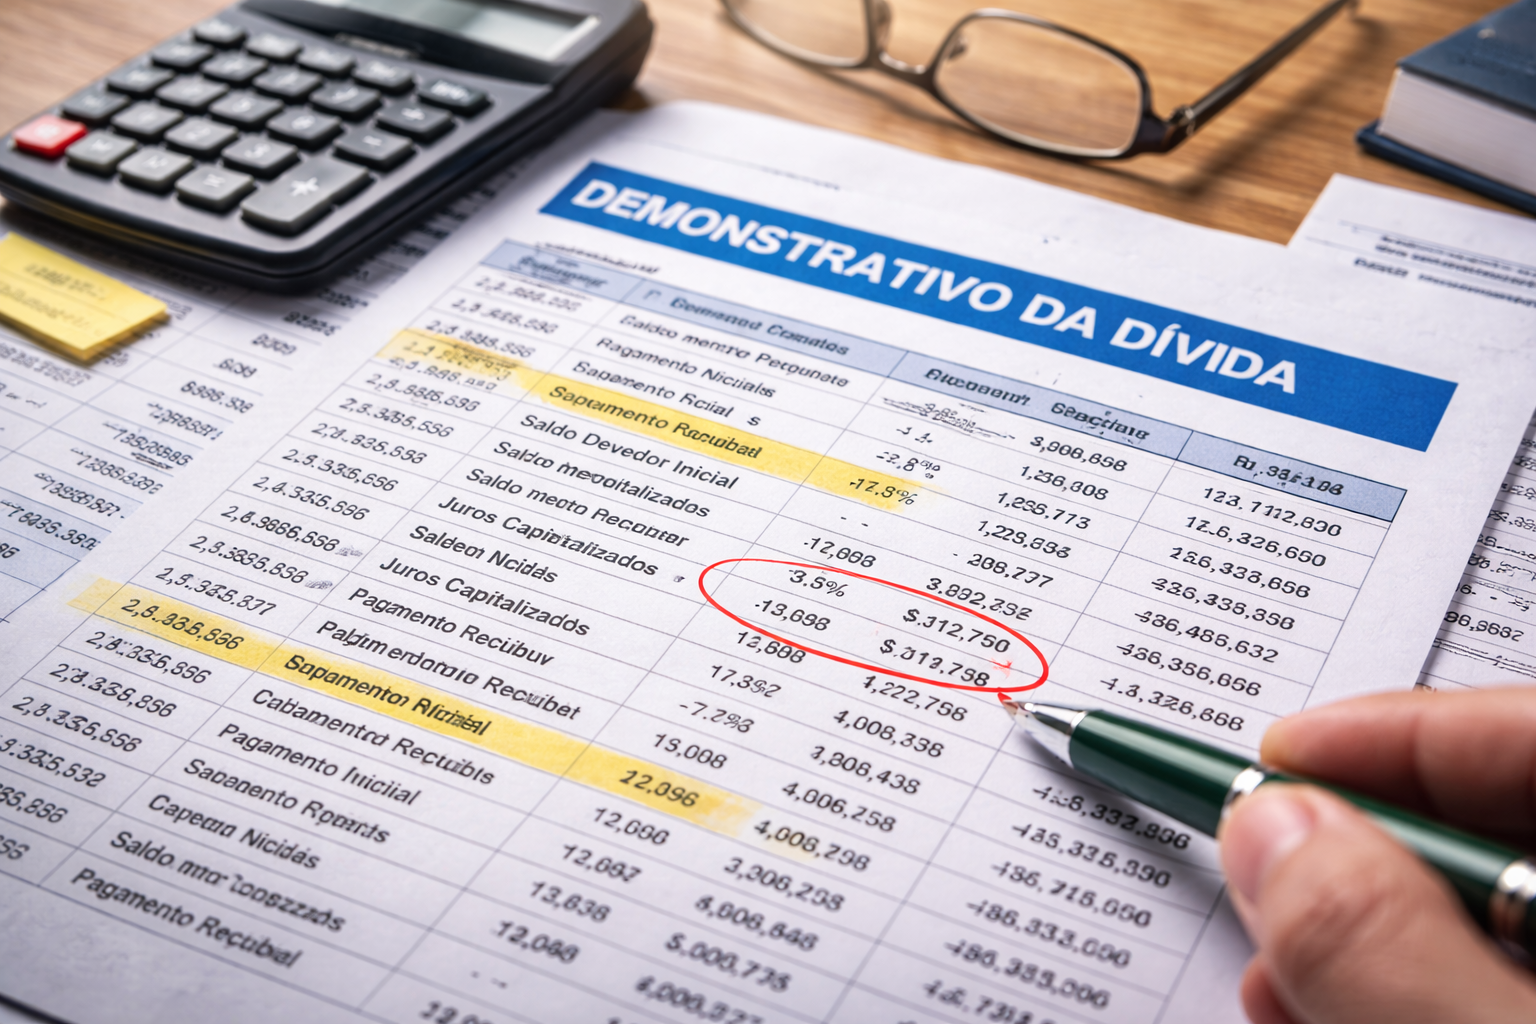
O demonstrativo da dívida bancária é o documento que permite entender como o banco chegou ao valor cobrado. Nele devem aparecer a origem do débito, os juros, os encargos, os pagamentos e a evolução do saldo. Sem essa memória, o devedor corre o risco de negociar com base apenas em um total consolidado, sem saber se a cobrança está correta.
A análise não serve apenas para procurar irregularidades. Ela também ajuda a comparar propostas, medir o efeito de uma renegociação e decidir se é necessário pedir esclarecimentos, revisão técnica ou orientação jurídica.
O que é o demonstrativo da dívida bancária
É o relatório que apresenta a movimentação da dívida ao longo do tempo. O grau de detalhamento pode variar conforme o contrato e o tipo de operação, mas o documento precisa permitir que se compreenda a formação do saldo exigido.
Um número isolado não mostra se os juros contratados foram respeitados, se houve capitalização, como os encargos de atraso foram calculados ou se os pagamentos reduziram efetivamente o principal.
Checklist de 10 itens para conferir no demonstrativo
- Saldo inicial: confira se corresponde ao valor efetivamente liberado ou ao saldo reconhecido no início do período analisado.
- Datas: verifique a data de contratação, vencimentos, pagamentos, renegociações e o intervalo usado no cálculo.
- Taxa de juros: compare a taxa aplicada com a prevista no contrato e identifique se ela está expressa ao mês ou ao ano.
- Capitalização: observe a periodicidade e se a forma de incidência coincide com o instrumento contratual.
- Encargos de atraso: separe juros remuneratórios, juros de mora, multa, comissão de permanência e outras rubricas.
- Tarifas e despesas: identifique lançamentos adicionais e peça a origem contratual de cada cobrança.
- Pagamentos: confira se todas as parcelas, amortizações e depósitos foram lançados nas datas e valores corretos.
- Amortização: verifique quanto de cada pagamento reduziu o principal e quanto foi destinado a juros e encargos.
- Renegociações: compare o saldo anterior com o novo contrato para evitar valores duplicados ou incorporados sem explicação.
- Saldo final: confirme se o resultado pode ser reproduzido a partir dos lançamentos apresentados.
Uma divergência não prova, sozinha, que a cobrança seja indevida. Ela indica o ponto que precisa ser esclarecido e, conforme o caso, examinado tecnicamente.
Quais documentos devem ser comparados com o demonstrativo
O demonstrativo deve ser lido junto com o contrato original, aditivos, cédulas, extratos da operação, comprovantes de pagamento, boletos, planilhas enviadas pelo banco e eventuais instrumentos de renegociação. Em cobrança judicial, também devem ser comparados o título apresentado e a memória de cálculo juntada ao processo.
Essa comparação permite descobrir se o cálculo partiu do saldo correto e se as condições aplicadas são as mesmas que foram contratadas. Se o banco entregar apenas um valor final, veja também o que fazer quando o banco não apresenta a memória de cálculo.
Como analisar o demonstrativo na prática
Comece pelos dados objetivos: contrato, período, saldo inicial, datas e pagamentos. Depois, compare as taxas e a forma de capitalização. Por fim, acompanhe a evolução do saldo ao longo do tempo e procure mudanças abruptas que não tenham explicação clara.
É útil organizar os lançamentos em ordem cronológica e separar principal, juros, multa, mora, tarifas e despesas. Essa divisão torna mais fácil perceber cobranças repetidas, datas incorretas ou pagamentos ausentes.
Como verificar se os pagamentos reduziram o principal
Nem todo pagamento diminui a dívida na mesma proporção. Dependendo das regras da operação e da existência de atraso, parte relevante do valor pode ser absorvida por juros e encargos antes de alcançar o principal.
Compare o saldo imediatamente anterior e posterior a cada pagamento. O demonstrativo deve permitir identificar quanto foi apropriado em cada rubrica. Se o saldo quase não cair, peça o detalhamento da imputação e veja como funciona a amortização da dívida bancária.
Principais sinais de inconsistência
- crescimento acelerado do saldo sem explicação compatível;
- taxas diferentes das indicadas no contrato;
- pagamentos ou amortizações que não aparecem;
- encargos apresentados sem discriminação;
- datas de inadimplência ou vencimento divergentes;
- saldo de renegociação que não corresponde ao encerramento da operação anterior;
- planilha cujo resultado não pode ser reproduzido.
Esses sinais justificam um pedido de esclarecimento. A conclusão sobre eventual excesso depende dos documentos da operação e, muitas vezes, de cálculo especializado.
Exemplo prático
Uma empresa recebe uma proposta baseada em um valor consolidado. Ao comparar o demonstrativo com os comprovantes, percebe que dois pagamentos não foram lançados e que a taxa utilizada em determinado período precisa ser esclarecida. Com os pontos identificados, a negociação deixa de ser genérica e passa a tratar de valores verificáveis.
Cuidados antes de assinar uma renegociação
Antes de assinar, peça o saldo discriminado até a data da proposta, leia o novo contrato e verifique quais garantias serão mantidas ou acrescentadas. Compare o custo total, o prazo, as parcelas e a consequência de eventual atraso.
Também é importante guardar a proposta, os demonstrativos e os comprovantes usados na negociação. A renegociação pode reunir valores e alterar condições anteriores; por isso, o histórico deve estar claro antes da assinatura.
Perguntas comuns sobre o demonstrativo da dívida bancária
O banco é obrigado a fornecer o demonstrativo?
Quando realiza uma cobrança, especialmente em processo judicial, o banco precisa apresentar elementos que permitam verificar a origem e a evolução do valor exigido. O documento necessário e o grau de detalhamento dependem do contrato, do tipo de cobrança e da fase do processo.
Posso negociar sem analisar o demonstrativo?
É possível, mas a decisão será tomada sem conhecer completamente a composição do saldo. O ideal é conferir os dados antes de aceitar o valor, as parcelas ou novas garantias.
O que fazer se faltarem informações?
Formalize o pedido por escrito e indique exatamente o que falta: contrato, taxa, período, lançamentos, pagamentos ou memória de cálculo. Se houver processo, prazo em andamento ou risco sobre bens e contas, procure orientação jurídica para avaliar a medida adequada.
O que fazer antes de negociar a dívida
Reúna os documentos, marque as divergências e calcule o impacto dos pontos questionados. O objetivo não é apenas reduzir parcelas, mas entender o saldo, avaliar riscos e evitar que uma nova operação repita problemas da anterior.
Veja mais
Para uma visão mais ampla, consulte o guia sobre gestão jurídica de dívidas bancárias. Veja também o que é o demonstrativo de evolução do débito e como ler o demonstrativo passo a passo.
O demonstrativo é a base para conferir a cobrança e negociar com informação. Quanto mais clara for a formação do saldo, melhores serão as condições para decidir o próximo passo.