Amortização da dívida bancária é o elemento central para entender se os pagamentos realizados estão efetivamente reduzindo o valor devido ou apenas cobrindo encargos financeiros. Em muitos contratos, o devedor paga regularmente, mas a dívida não diminui — e, em alguns casos, continua crescendo.
Esse cenário está diretamente ligado à forma como os pagamentos são apropriados pelo banco, à incidência de juros e à estrutura contratual adotada. Sem compreender como funciona a amortização da dívida bancária, o devedor acaba negociando no escuro, sem saber se o valor pago impacta o saldo principal.
O que é amortização da dívida bancária
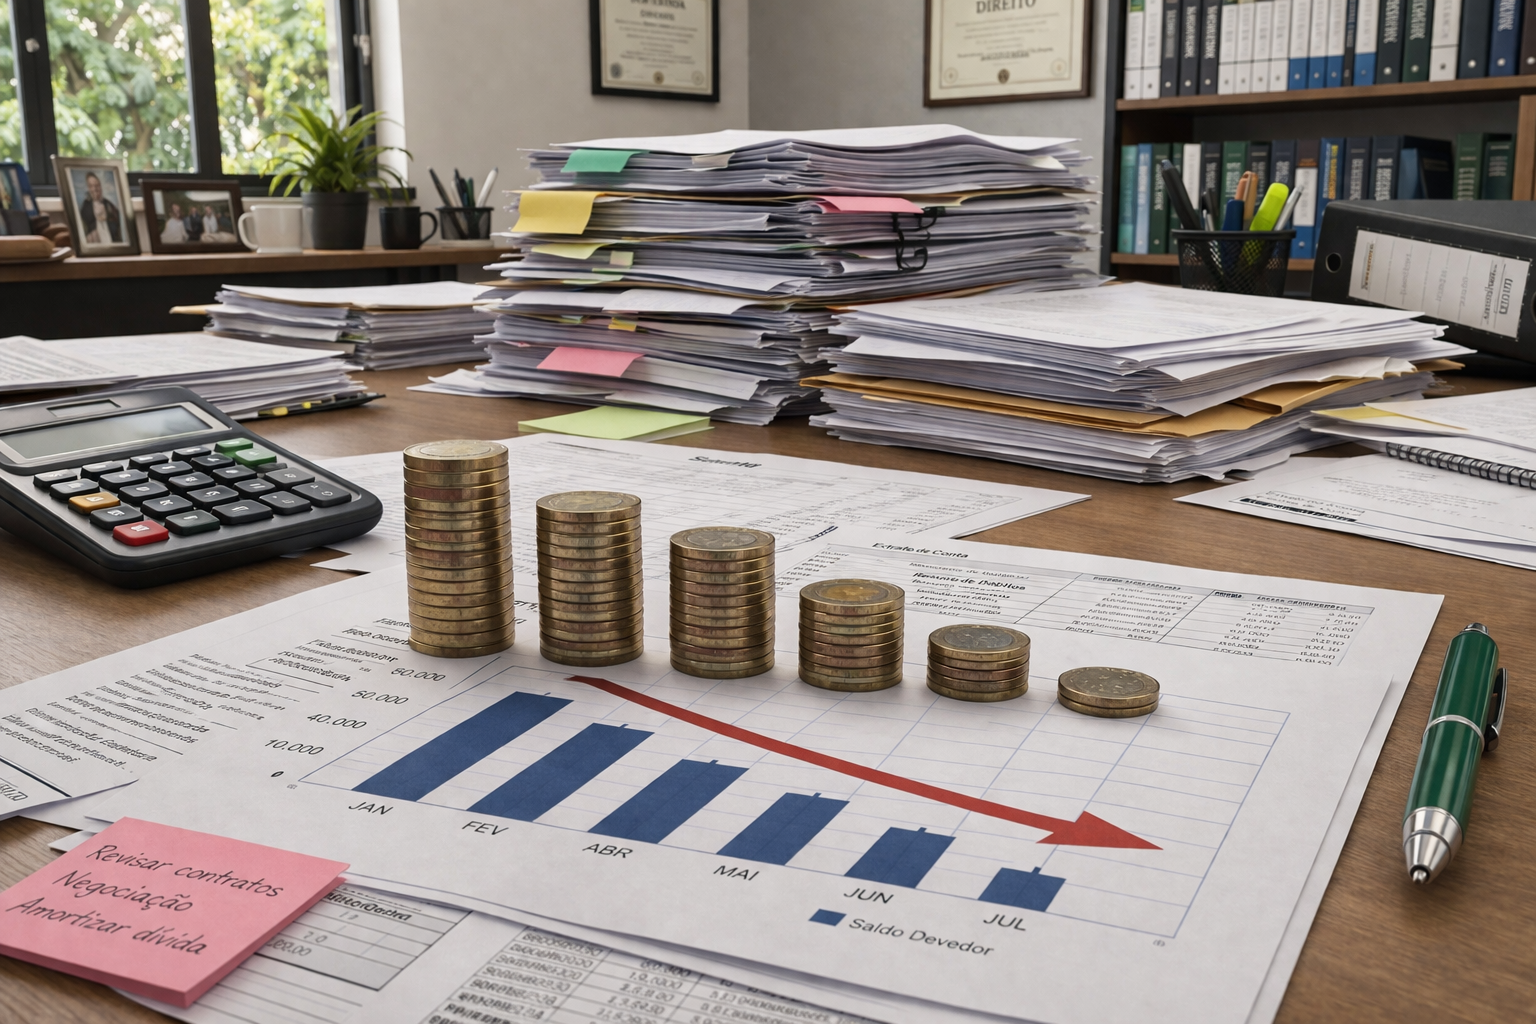
Amortização da dívida bancária consiste na redução efetiva do valor principal da obrigação. Em termos simples, é a parte do pagamento que diminui o saldo devedor original, e não apenas os encargos incidentes sobre ele.
Quando uma parcela é paga, ela pode ser destinada a diferentes componentes da dívida, como juros, multas, encargos e, por fim, ao principal. A forma como essa distribuição ocorre é determinante para a evolução do débito.
Se a maior parte do pagamento for direcionada aos encargos, a amortização será mínima, o que explica por que, em muitos casos, a dívida se mantém elevada mesmo após diversos pagamentos.
Por que a parcela nem sempre reduz a dívida
Um dos principais fatores que explicam a ausência de redução do saldo devedor é a ordem de imputação dos pagamentos. Em regra, os bancos priorizam a quitação de juros e encargos antes de abater o valor principal.
Isso significa que, em situações de atraso, renegociação ou contratos com taxas elevadas, a parcela paga pode ser integralmente consumida pelos encargos, sem qualquer impacto real sobre o valor principal.
Nesse contexto, o devedor mantém a obrigação ativa, realiza pagamentos periódicos, mas não observa redução significativa da dívida, o que gera a percepção de que está pagando sem resultado prático.
O impacto dos juros na amortização da dívida bancária
A incidência de juros é um dos principais obstáculos à amortização efetiva da dívida bancária. Quanto maior a taxa aplicada, maior será a parcela destinada à quitação de encargos.
Em contratos com capitalização de juros, esse efeito se intensifica. Os juros são incorporados ao saldo devedor e passam a gerar novos juros, reduzindo ainda mais a capacidade de amortização.
Isso cria um ciclo em que o pagamento mantém a dívida ativa, mas não promove sua redução proporcional.
Renegociação e perda de controle do principal
A renegociação da dívida é outro fator que impacta diretamente a amortização. Ao renegociar, o banco normalmente consolida todos os encargos acumulados, elevando o saldo devedor inicial do novo contrato.
Com isso, o devedor passa a amortizar um valor maior, muitas vezes sem perceber que o principal original já foi significativamente alterado.
Esse processo pode se repetir ao longo do tempo, criando uma sensação de pagamento contínuo sem redução efetiva da dívida.
Exemplo prático
Uma empresa possui uma dívida de R$ 120.000,00 em capital de giro. Após dificuldades financeiras, passa a pagar parcelas mensais de R$ 4.000,00.
Desses R$ 4.000,00, cerca de R$ 3.200,00 são destinados ao pagamento de juros e encargos, restando apenas R$ 800,00 para amortização do principal.
Após vários meses de pagamento, o saldo devedor continua elevado, pois a redução do principal ocorre de forma muito lenta. Em caso de nova renegociação, os encargos acumulados podem ser novamente incorporados à dívida.
Como conferir se cada pagamento reduziu o principal
A verificação deve ser feita parcela por parcela. Para cada vencimento, compare o valor pago com a divisão informada pelo banco entre juros, encargos, tarifas e amortização. Em seguida, confirme se a parcela destinada ao principal foi efetivamente abatida do saldo devedor.
O ideal é organizar uma sequência com data, saldo anterior, encargos do período, pagamento realizado, amortização e novo saldo. O demonstrativo detalhado da dívida deve permitir essa conferência. Se ele mostrar apenas o valor total atualizado, não será possível saber com segurança quanto foi amortizado.
SAC, Tabela Price e outras formas de amortização
O ritmo de redução do principal depende do sistema previsto no contrato. No SAC, a parcela de amortização tende a ser constante e os juros diminuem com o saldo. Na Tabela Price, as prestações costumam ser uniformes, com maior participação de juros no início e aumento gradual da amortização.
Também existem operações com pagamento único, parcelas irregulares ou condições próprias. Por isso, a redução lenta do saldo não comprova, isoladamente, uma irregularidade. É preciso comparar os lançamentos com a taxa, o prazo e o sistema de amortização efetivamente contratados.
Carência e refinanciamento podem aumentar o saldo
Durante uma carência, o pagamento do principal pode ser adiado, enquanto juros e outros encargos continuam incidindo conforme o contrato. No refinanciamento, valores acumulados podem ser incorporados à nova operação. Assim, o saldo inicial do novo contrato pode ser maior mesmo que tenham ocorrido pagamentos anteriores.
Antes de aderir a uma nova proposta, compare o saldo imediatamente anterior com o valor refinanciado e identifique cada item incorporado. A leitura conjunta dos contratos e da evolução completa da dívida bancária ajuda a separar principal, juros e encargos acumulados.
Sinais de amortização insuficiente
- saldo quase inalterado após uma sequência de pagamentos;
- ausência de separação entre juros e principal;
- pagamentos que não aparecem no demonstrativo;
- aumento expressivo do principal após renegociação;
- diferença entre a taxa contratada e a utilizada na planilha;
- falta de informação sobre o sistema de amortização.
Esses sinais servem como pontos de conferência, não como conclusão automática de cobrança indevida. A análise deve considerar o contrato, os comprovantes de pagamento e os demonstrativos apresentados pela instituição financeira.
Perguntas comuns sobre amortização da dívida bancária
Como saber se estou amortizando a dívida?
É necessário analisar o demonstrativo detalhado da dívida, verificando quanto de cada parcela foi destinado ao principal e quanto foi consumido por encargos.
O banco é obrigado a informar isso?
Sim. A instituição financeira deve apresentar a evolução do débito de forma clara, permitindo a verificação da amortização.
Vale a pena antecipar parcelas?
Depende da estrutura do contrato. Em muitos casos, a antecipação pode reduzir juros futuros e aumentar a amortização, mas isso exige análise prévia.
O que avaliar antes de negociar
Antes de aceitar qualquer proposta, é fundamental compreender como está ocorrendo a amortização da dívida bancária no seu caso. Isso envolve identificar a taxa de juros, a forma de cálculo e a destinação dos pagamentos realizados.
Negociar sem essa análise pode levar à manutenção de um modelo que não reduz o principal, prolongando o endividamento e aumentando o custo total da operação.
Veja mais
Para uma análise mais ampla sobre este tema, incluindo estratégias jurídicas, revisão de contratos e negociação com instituições financeiras, consulte também nosso guia completo sobre gestão jurídica de dívidas bancárias.
Compreender a amortização da dívida bancária permite avaliar se os pagamentos estão gerando resultado concreto ou apenas mantendo a dívida ativa. Essa análise é essencial para decisões mais eficientes e para evitar a perpetuação de um endividamento sem redução real do saldo.