Receber o demonstrativo de evolução da dívida é o início da conferência. Datas, taxas, encargos e pagamentos precisam explicar o caminho entre o saldo de partida e o valor final. Neste guia, você verá como seguir essa sequência e comparar os lançamentos com os documentos da operação.
Antes de pagar ou renegociar, reúna o contrato, os aditivos e os comprovantes de pagamento. Uma planilha extensa não garante que o cálculo esteja correto; um saldo elevado também não comprova, sozinho, cobrança indevida.
Só que esse documento não serve apenas para mostrar valores. Ele serve para explicar — de forma verificável — como a dívida evoluiu. E, quando você aprende a ler corretamente, ele deixa de ser um papel técnico e passa a ser uma ferramenta de defesa.
O que o demonstrativo deve permitir conferir
Em teoria, o demonstrativo de evolução da dívida (DDC ou memória de cálculo) precisa demonstrar, de forma clara e contínua, todo o caminho percorrido pelo débito: valor inicial, juros aplicados, encargos, pagamentos e saldo final.
Se houver códigos sem descrição, taxas não identificadas ou saldo de partida sem origem, indique cada informação que precisa ser esclarecida. O contrato e os extratos complementares podem ser necessários para compreender o cálculo.
O critério é a possibilidade de reconstruir o saldo, e não apenas a quantidade de linhas da planilha.
Exemplo hipotético: como conferir um lançamento
Considere uma situação ilustrativa, sem relação com um cliente real: o saldo no início de um período é de R$ 100.000,00. Para facilitar a explicação, suponha juros de 1% sobre esse saldo, pagamento de R$ 10.000,00 ao fim do período e ausência de tarifas, multa ou outros encargos. Nessa hipótese simplificada, R$ 100.000,00 + R$ 1.000,00 − R$ 10.000,00 resulta em R$ 91.000,00.
Se a planilha apresentar R$ 94.000,00, existe uma diferença de R$ 3.000,00 a explicar. Antes de concluir que houve erro, confira se há encargos identificados, outro período de incidência, capitalização prevista ou uma data diferente de apropriação do pagamento. O objetivo é reconstruir o saldo usando as condições efetivas do contrato.
A diferença pode ser explicada por documentos complementares ou revelar uma divergência. O exemplo não representa um caso real, uma taxa adequada a todos os contratos nem uma promessa de redução da dívida.
O primeiro erro de quem analisa esse documento
O erro mais comum é tentar entender tudo ao mesmo tempo.
Esse tipo de demonstrativo não deve ser lido como uma planilha completa, mas como uma sequência lógica. O caminho correto é separar a análise em etapas.
Primeiro, você precisa entender o ponto de partida. Depois, verificar como a dívida cresce. Só então faz sentido olhar os detalhes.
Passo 1: identificar o valor real de origem
Nem sempre o valor inicial da dívida está claro. Em alguns casos, o demonstrativo já começa com um saldo intermediário, sem mostrar a contratação original.
Sem esse ponto de partida, qualquer análise fica comprometida. Você passa a avaliar apenas a evolução, sem saber se ela começou corretamente.
Aqui já aparece um dos primeiros riscos: discutir uma dívida sem saber exatamente qual foi o valor contratado.
Passo 2: entender como os juros estão sendo aplicados
Esse é o ponto mais sensível.
O demonstrativo deve permitir identificar qual taxa está sendo aplicada e de que forma. Mas, frequentemente, isso não é explícito. O banco apresenta apenas o resultado do cálculo, sem demonstrar o cálculo em si.
Na prática, você precisa observar o comportamento do saldo mês a mês. Crescimentos desproporcionais ou variações inconsistentes podem indicar divergência entre o contrato e a cobrança.
Passo 3: analisar encargos e lançamentos adicionais
Outro ponto crítico são os encargos.
Tarifas, juros de mora, multas e outros valores costumam aparecer no demonstrativo de forma agrupada ou com nomenclaturas pouco claras.
Quando um lançamento não estiver identificado, peça sua descrição, base contratual e forma de cálculo. Só depois é possível avaliar se ele está previsto e foi aplicado corretamente.
Passo 4: comparar o demonstrativo com o contrato
Esse é o momento em que a análise deixa de ser superficial.
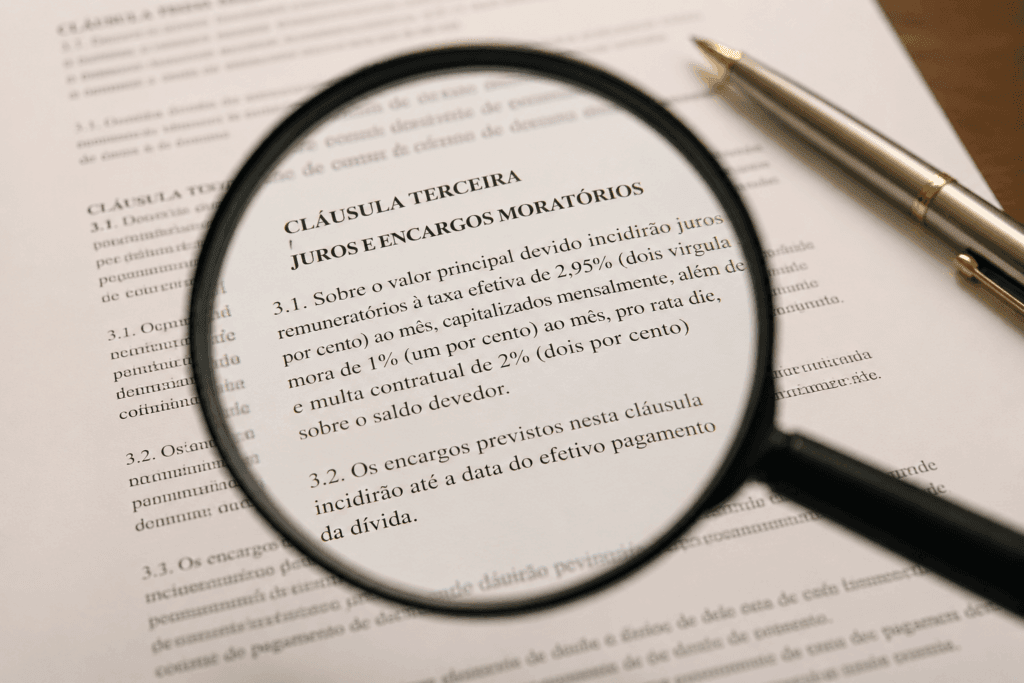
Não basta olhar o demonstrativo isoladamente. Ele precisa ser confrontado com o contrato: taxa de juros, forma de capitalização, encargos previstos.
Sem essa comparação, qualquer valor pode parecer legítimo.
Como a conferência ajuda na negociação
Conhecer a composição do saldo ajuda a comparar a cobrança com a proposta de renegociação, incluindo novos encargos, prazo e garantias. A conferência pode confirmar o valor ou identificar pontos que precisam de esclarecimento.
Já quem entende a estrutura da dívida consegue identificar pontos de questionamento, reduzir assimetria de informação e negociar com outro nível de segurança.
Esse tipo de abordagem está diretamente ligado a uma gestão jurídica estratégica de dívidas bancárias, onde a análise precede qualquer decisão.
O que fazer depois de entender o demonstrativo
Depois da análise, o próximo passo não é automático.
As providências dependem dos documentos e da fase da cobrança: pedir esclarecimentos, negociar ou apresentar a medida judicial cabível. Se já houver citação, confira os prazos de defesa; aguardar a resposta do banco não os suspende automaticamente.
O erro mais comum é agir com base no valor apresentado, sem considerar como ele foi construído.
Quando você entende a lógica da dívida, passa a decidir — e não apenas reagir.
Dúvidas frequentes
O banco é obrigado a apresentar esse demonstrativo?
Sim. O demonstrativo é essencial para comprovar a evolução da dívida, especialmente em contexto de cobrança judicial.
Se o documento estiver confuso, ele ainda vale?
A insuficiência pode exigir complementação. Ela não torna a cobrança automaticamente inválida: é preciso examinar o título, os documentos apresentados e o procedimento. Veja os cuidados no artigo sobre ausência de memória de cálculo.
É possível identificar erro sem conhecimento técnico?
Alguns sinais são perceptíveis, mas uma análise completa exige confronto com o contrato e leitura técnica dos encargos aplicados.
Veja mais
O demonstrativo de evolução da dívida não é um documento para ser aceito — é um documento para ser analisado. E, muitas vezes, é exatamente essa análise que muda completamente o rumo do problema.
Para entender a função do documento, veja o que é o demonstrativo de evolução do débito. Depois, use o checklist para identificar erros na dívida bancária.