Quando uma empresa recebe autuação de ICMS em São Paulo relacionada a um fornecedor declarado inidôneo, a análise precisa reunir três elementos: o conteúdo da acusação fiscal, a situação do fornecedor no período das operações e a prova de que as compras aconteceram. A discussão não se resolve apenas com a existência da nota fiscal ou com a afirmação de boa-fé.
Este artigo trata da organização inicial dessas informações. Para uma visão do procedimento, consulte o guia de Auto de Infração de ICMS em São Paulo.
O que está sendo questionado na autuação?
Comece pela leitura do Auto de Infração e Imposição de Multa (AIIM), dos demonstrativos e dos documentos utilizados pela fiscalização. Identifique fornecedor, notas, datas, mercadorias, períodos e valores envolvidos. Também é importante separar a cobrança de imposto, a multa e os juros, conforme discriminados no procedimento.
Verifique se a acusação questiona o crédito aproveitado, a efetiva entrada das mercadorias, a documentação fiscal ou mais de uma dessas situações. Uma resposta genérica pode deixar sem exame o fato específico apontado pelo Fisco.
O que diz a Súmula 509 do STJ?
A Súmula 509 do Superior Tribunal de Justiça admite o aproveitamento do crédito pelo comerciante de boa-fé quando a nota é declarada inidônea posteriormente e a realidade da compra e venda fica demonstrada. Portanto, a discussão envolve a sequência dos acontecimentos e as provas da operação, além da documentação fiscal.
Esse entendimento não significa que toda autuação relacionada a fornecedor irregular deva ser cancelada. É necessário conferir se a situação concreta corresponde às condições do enunciado e o que os documentos efetivamente demonstram.
Como o regulamento paulista trata o crédito?
O art. 59 do Regulamento do ICMS de São Paulo relaciona o crédito à operação acompanhada de documento fiscal hábil e à regularidade do emitente. O próprio dispositivo define os elementos da situação regular, incluindo a atividade no local indicado e a possibilidade de comprovação dos dados cadastrais.
A leitura da regra estadual e do entendimento do STJ deve acompanhar a análise dos fatos. A data da operação, a declaração de inidoneidade e a publicidade do ato precisam aparecer de forma clara no histórico do caso.
Documentos que ajudam a reconstruir as compras
- Documentação fiscal: XML das notas, documentos auxiliares e registros relacionados às entradas;
- Contratação: pedidos de compra, propostas, contratos, mensagens comerciais e identificação dos envolvidos;
- Pagamento: comprovantes bancários e conciliação entre o desembolso, a nota e o fornecedor;
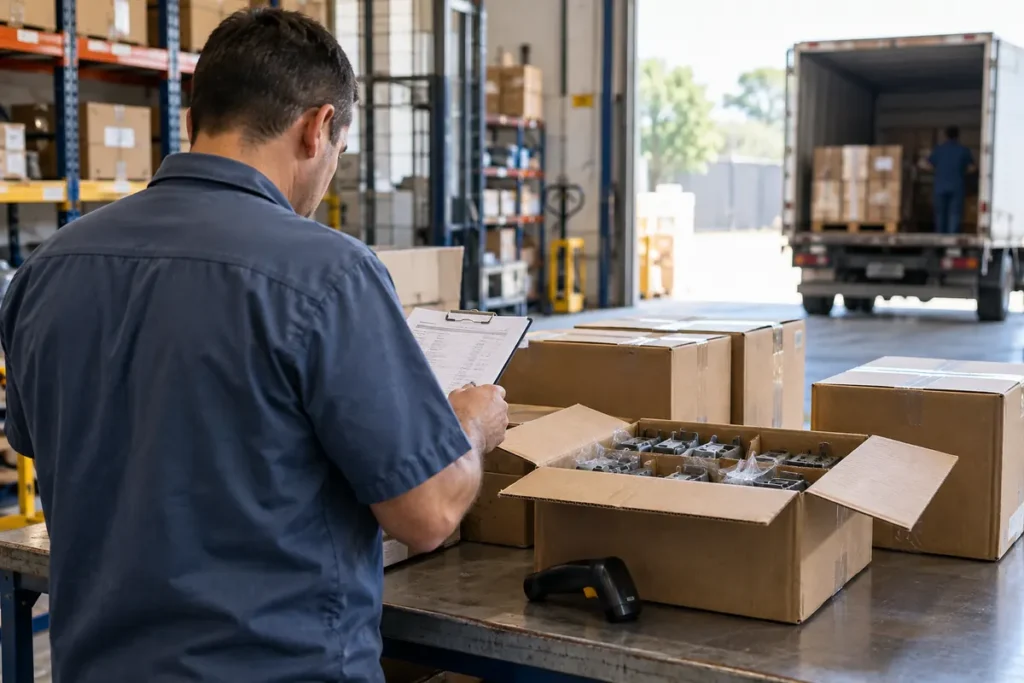
- Transporte e recebimento: documentos de transporte disponíveis, comprovantes de entrega, registros de portaria e conferência;
- Estoque e utilização: movimentação dos produtos, registros de consumo, produção ou revenda, conforme a atividade;
- Verificações cadastrais: consultas e documentos preservados à época da contratação, com suas datas;
- Procedimento fiscal: AIIM, anexos, notificações, respostas anteriores e documentos relativos à declaração de inidoneidade.
A relação é um roteiro de organização, não uma lista fechada de requisitos. A utilidade de cada documento depende do que a fiscalização questionou e da forma como a empresa opera. Nenhum item isolado deve ser tratado como prova automática de toda a operação.
Monte uma linha do tempo e uma pasta por operação
Uma planilha de trabalho pode relacionar número da nota, pedido, recebimento, pagamento e registro de estoque. Ao lado de cada informação, indique onde está o documento correspondente. Separe as informações confirmadas das que ainda precisam ser localizadas.
Se houver muitas notas, o agrupamento por fornecedor e período facilita a conferência. Mantenha os arquivos originais e registre a origem das cópias. Divergências entre quantidade, datas e valores merecem esclarecimento antes da preparação de uma resposta.
Exemplo hipotético: uma empresa encontra os comprovantes de pagamento, mas não localiza os registros de entrega de algumas compras. O passo útil é identificar quais operações estão incompletas e procurar os documentos de transporte, recebimento e estoque relacionados. O comprovante bancário ajuda a reconstruir o fato, mas não substitui toda a documentação da compra.
Cuidados com prazo e estratégia de resposta
Registre a notificação recebida e confira o prazo aplicável no procedimento. A busca de documentos deve ser organizada em paralelo com essa conferência. Se uma prova estiver com terceiro, anote a pendência e preserve o registro da solicitação.
A definição da resposta exige examinar os fundamentos da cobrança e as provas disponíveis. Este roteiro não permite antecipar o resultado da defesa nem substitui a análise do processo administrativo.
Leituras relacionadas
Outras autuações podem envolver erro de CFOP ou responsabilidade dos sócios no AIIM. A página de ICMS em São Paulo apresenta o escopo da atuação tributária do escritório.
Fontes consultadas
Conteúdo institucional do RCQ Advogados, de caráter informativo. Fontes conferidas em 16 de outubro de 2026.