Sim. O dinheiro reservado para salários e fornecedores pode ser bloqueado enquanto está na conta da empresa. Essa destinação não torna o saldo automaticamente impenhorável. O pedido de liberação depende de fundamento jurídico, documentos e decisão judicial; provar uma despesa, sozinho, não assegura o desbloqueio.
Esse é um dos pontos mais delicados em execuções bancárias contra empresas. O valor bloqueado pode parecer apenas “dinheiro em conta” para o credor, mas para a empresa pode representar folha de pagamento, contas de fornecedores, aluguel, impostos, insumos ou compromissos necessários para manter a operação funcionando.
Por isso, a discussão não deve ser feita de forma genérica. A empresa precisa demonstrar documentalmente que o bloqueio atingiu valores essenciais, que a manutenção integral da constrição pode prejudicar a continuidade da atividade e que há risco concreto para terceiros, como empregados e fornecedores.
O bloqueio de conta empresarial não significa que a empresa perdeu qualquer possibilidade de reação. Porém, a resposta precisa ser rápida, técnica e acompanhada de documentos. Sem prova, o pedido de desbloqueio tende a ficar frágil.
Por que o bloqueio atinge dinheiro que seria usado na operação?
O bloqueio judicial busca localizar valores disponíveis para garantir ou satisfazer uma dívida. Em uma execução bancária, o credor pode pedir a constrição de dinheiro em nome da empresa devedora. Se houver saldo em conta, o bloqueio pode ocorrer mesmo que aquele dinheiro já tivesse destino financeiro definido.
Esse é o problema prático: o caixa da empresa costuma ser dinâmico. O dinheiro entra e sai rapidamente. Um recebimento de cliente pode estar reservado para pagar folha, fornecedor ou impostos no dia seguinte. Também é importante distinguir esse bloqueio judicial da retenção contratual de recebíveis da empresa, que pode ocorrer com base em garantias previstas no contrato bancário. Mas, se o bloqueio ocorre antes desses pagamentos, o valor fica travado.
O juiz normalmente não tem acesso imediato ao fluxo de caixa da empresa. Por isso, cabe à defesa explicar o contexto. Não basta dizer que o valor era importante. É necessário provar, com extratos, folha, boletos, notas fiscais, contratos e compromissos próximos, que aquele dinheiro tinha destinação operacional.
A defesa fica mais forte quando mostra que o bloqueio não atinge apenas o patrimônio da empresa, mas compromete pagamentos essenciais, relações comerciais e a própria capacidade futura de pagamento da dívida.
Dinheiro de fornecedores pode ser desbloqueado?
Pode ser discutido. Quando o dinheiro bloqueado seria usado para pagar fornecedores essenciais, a empresa pode pedir o desbloqueio total ou parcial, desde que comprove a destinação dos valores. A simples alegação de que o saldo seria usado na operação não costuma ser suficiente.
O ideal é apresentar documentos que mostrem a obrigação existente e a urgência do pagamento. Notas fiscais, boletos, contratos, pedidos de compra, comprovantes de entrega, histórico de fornecimento e risco de paralisação da atividade podem ajudar.
Imagine uma empresa que depende de matéria-prima para continuar produzindo. Se o bloqueio impede o pagamento do fornecedor principal, pode haver suspensão de fornecimento, atraso em entregas, perda de clientes e agravamento da crise. Esse impacto precisa ser demonstrado ao juiz.
A estratégia não deve ser negar a dívida de forma vazia. Deve mostrar que a forma do bloqueio é excessiva ou desorganiza a operação a ponto de prejudicar a própria continuidade empresarial.
Dinheiro reservado à folha já é salário protegido?
Em regra, o saldo operacional da pessoa jurídica não se confunde com o salário já recebido pelo empregado. A reserva contábil para a folha não transfere automaticamente ao caixa da empresa a proteção salarial do art. 833, IV, do CPC.
A Pesquisa Pronta do STJ sobre valores em conta de pessoa jurídica reúne julgados que tratam dessa distinção e da importância da prova. Uma dificuldade financeira ou a necessidade de pagar empregados não basta, por si, para impor a liberação.
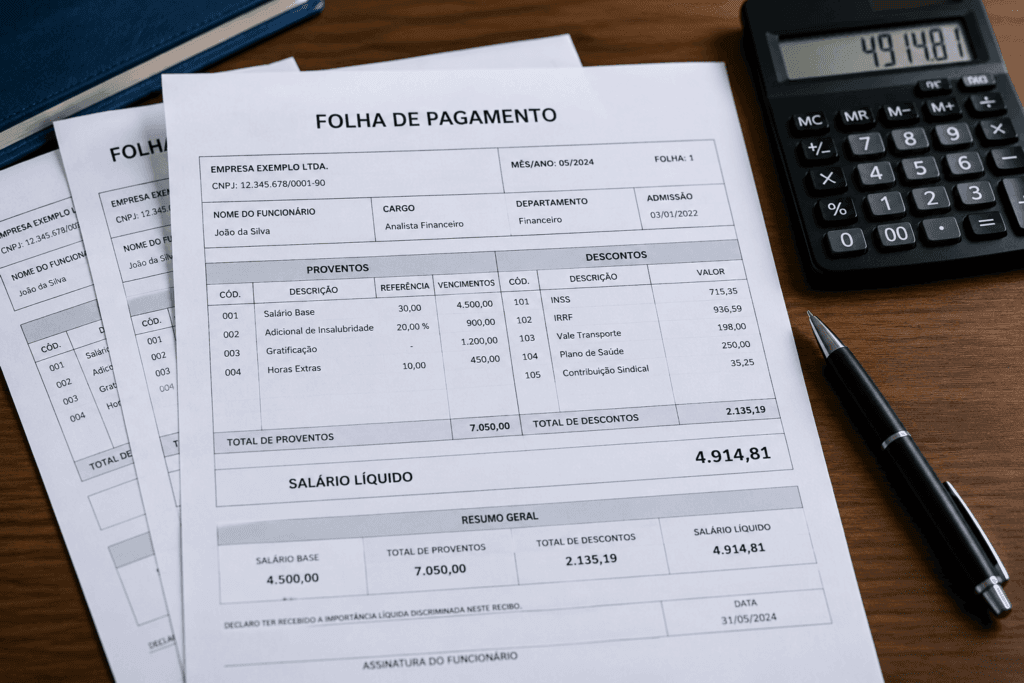
A defesa deve apresentar a folha do período, datas de vencimento, extratos e fluxo de caixa. Esses elementos contextualizam o pedido, mas não garantem seu acolhimento. Também pode ser necessário avaliar uma alternativa eficaz de garantia.
Qual é o prazo para se manifestar sobre o bloqueio?
O art. 854, § 3º, do Código de Processo Civil prevê cinco dias para o executado comprovar impenhorabilidade ou excesso de indisponibilidade. A contagem depende da intimação no processo, e não apenas do dia em que a empresa percebeu o bloqueio no aplicativo.
Não confunda esse prazo com outros prazos de defesa da execução. Negociar com o banco ou aguardar uma resposta comercial não substitui a manifestação judicial.
Desbloqueio e substituição da penhora são pedidos diferentes
A liberação por excesso ou impenhorabilidade exige demonstrar a hipótese aplicável. Já a substituição envolve oferecer outra garantia idônea. Pelo art. 805, parágrafo único, do CPC, quem invoca uma execução menos onerosa deve indicar meio mais eficaz e menos oneroso, sob pena de manutenção dos atos já determinados.
Por isso, informe ao advogado os bens disponíveis, respectivos valores, documentos de propriedade e ônus existentes. A escolha deve considerar a utilidade da garantia para o credor e a situação processual. A simples indicação de outro bem não libera a conta automaticamente.
Exemplo prático de bloqueio antes da folha
Imagine uma empresa que recebe R$ 80 mil de clientes no dia 5. No dia 6, pagaria salários, fornecedores e parte dos tributos. Porém, no mesmo dia em que o dinheiro entra, ocorre bloqueio judicial em uma execução bancária antiga.
Para o banco, o sistema encontrou dinheiro disponível. Para a empresa, aquele valor já estava comprometido. Se o bloqueio for mantido integralmente, funcionários ficam sem salário, fornecedores suspendem entregas e a operação entra em risco.
Nesse cenário, a empresa deve agir rapidamente. O caminho é localizar o processo, identificar a ordem de bloqueio, juntar os documentos da folha e dos fornecedores, demonstrar o impacto operacional e pedir desbloqueio total ou parcial, ou substituição da garantia.
A defesa precisa organizar a narrativa financeira. O juiz precisa enxergar que aquele saldo não era sobra de caixa, mas recurso necessário para manter a empresa funcionando.
Quais documentos ajudam no pedido de desbloqueio?
A documentação é o coração do pedido. Sem prova, o bloqueio tende a ser visto apenas como constrição regular de dinheiro. Com prova organizada, a empresa consegue demonstrar a finalidade dos valores e o risco de manter a conta travada.
- extrato bancário da conta bloqueada;
- comprovante do bloqueio e valor indisponível;
- folha de pagamento do período;
- boletos e notas fiscais de fornecedores essenciais;
- contratos de fornecimento e documentos de entrega;
- fluxo de caixa mostrando entradas e saídas previstas;
- comprovantes de pagamentos anteriores semelhantes;
- documentos do processo que originou o bloqueio.
Esses documentos permitem quantificar as despesas e fundamentar o pedido. Sua apresentação não transforma todo recurso operacional em verba impenhorável.
O que a empresa não deve fazer depois do bloqueio?
O primeiro erro é esperar. Bloqueio judicial exige reação rápida. Cada dia parado pode gerar atraso de salários, quebra de contrato com fornecedores, protestos, multas e perda de credibilidade comercial.
O segundo erro é negociar no escuro. Algumas empresas, pressionadas pelo bloqueio, aceitam qualquer acordo com o banco sem conferir cálculo, juros, garantias e origem da dívida. Isso pode resolver o problema imediato, mas piorar o passivo.
O terceiro erro é apresentar pedido genérico. Alegar que “a empresa precisa do dinheiro para funcionar” é pouco. É necessário demonstrar quanto será pago, para quem, quando vence e qual consequência prática ocorrerá se o valor continuar bloqueado.
O quarto erro é ignorar a causa do bloqueio. A empresa precisa entender a execução, o contrato cobrado, o valor atualizado e as garantias existentes. O bloqueio é o sintoma. A dívida bancária é a engrenagem por trás dele.
Como reduzir o risco de bloqueio da folha e dos fornecedores?
Quando a empresa já sabe que há dívida bancária vencida ou execução em andamento, deve tratar o caixa com mais organização. Isso não significa esconder patrimônio ou esvaziar contas. Significa ter controle documental sobre origem, destino e necessidade dos recursos.
Uma empresa que mantém fluxo de caixa organizado, separa documentos de folha, controla fornecedores essenciais e acompanha processos tem mais condição de reagir. O problema é quando tudo é descoberto apenas depois do bloqueio.
Também é importante avaliar a dívida antes que a execução avance. Muitas vezes, o bloqueio é resultado de uma sequência de decisões anteriores: renegociações mal feitas, garantias excessivas, ausência de conferência do saldo e falta de estratégia diante das cobranças.
Nesse cenário, a gestão jurídica estratégica de dívidas bancárias ajuda a identificar riscos de bloqueio, penhora, cobrança judicial e comprometimento da operação empresarial antes que o caixa seja travado.
Perguntas frequentes sobre bloqueio de folha e fornecedores
Dinheiro da folha de pagamento pode ser bloqueado?
Sim. A reserva para salários não torna automaticamente impenhorável o dinheiro ainda na conta da empresa. A eventual liberação exige fundamento, prova e decisão judicial; a comprovação da destinação não garante o resultado.
O juiz sabe que o dinheiro era para pagar funcionários?
Normalmente não. A empresa precisa demonstrar isso no processo, juntando folha de pagamento, extratos, arquivos bancários e documentos que comprovem a destinação do valor.
Dinheiro para fornecedores pode ser liberado?
Pode ser discutido, principalmente quando o fornecedor é essencial para a continuidade da atividade. É necessário comprovar a obrigação, o vencimento e o impacto do não pagamento.
O banco pode bloquear todo o saldo da conta?
Pode haver bloqueio até o limite da dívida executada, mas a empresa pode discutir excesso, origem dos valores, necessidade operacional e substituição de garantia.
O que fazer se a conta foi bloqueada antes da folha?
A empresa deve localizar o processo, reunir extratos, folha de pagamento, comprovantes de despesas essenciais e apresentar pedido urgente de desbloqueio ou liberação parcial dos valores.
Conclusão: dinheiro essencial pode ser bloqueado, mas a empresa pode reagir
O dinheiro de fornecedores e folha de pagamento pode ser bloqueado por dívida bancária quando há ordem judicial sobre valores em conta da empresa. Isso não significa que a medida seja sempre definitiva ou impossível de discutir.
A análise reúne o fundamento jurídico e a prova: excesso, eventual proteção legal, efeitos sobre a operação e alternativa de garantia. Não há liberação automática apenas porque o dinheiro seria destinado à folha ou a fornecedores.
Quando o caixa empresarial é bloqueado, o problema não é apenas financeiro. Ele afeta empregados, fornecedores, contratos, reputação e sobrevivência da atividade. Por isso, a reação precisa ser técnica, rápida e estrategicamente organizada.
A defesa deve ser coordenada com a análise dos contratos, do processo e das demais dívidas da empresa. Conheça nossa atuação em Direito Bancário.
Veja mais
- O banco pode bloquear a conta da empresa sem avisar antes?
- Bloqueio de conta bancária da empresa: o que fazer?
- O que o banco analisa antes de executar uma empresa endividada?
RCQ Advogados